Domain getränketruhe.de kaufen?
Wir ziehen mit dem Projekt
getränketruhe.de um.
Sind Sie am Kauf der Domain
getränketruhe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getränketruhe.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
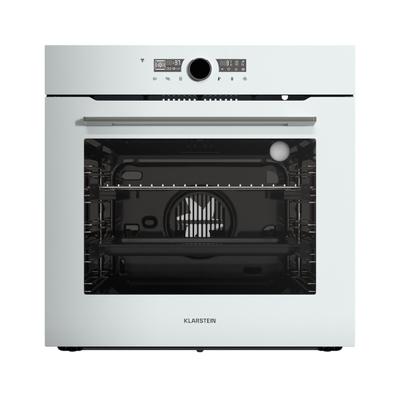
Klarstein Illuminosa Smart Backofen | App-Steuerung | A Energieeffizienz | 73 L Kapazität | 11 Funktionen WeißWer täglich backt, braucht einen Ofen, der mitdenkt – und mitliefert. Der Einbauofen Klarstein Illuminosa mit 73 Litern Garraum, 11 Backprogrammen und App-Steuerung per Smartphone passt sich deiner Küche an – optisch wie funktional....523,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
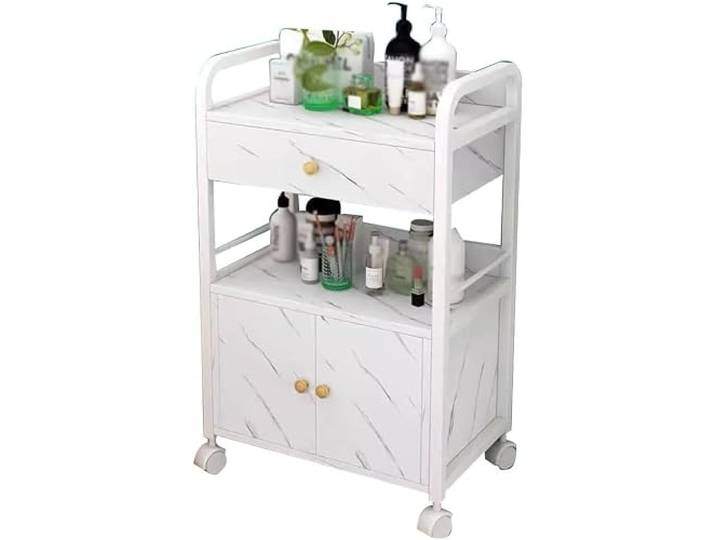
SXHYCUE Schönheitssalon-Trolley mit Rollen, Friseur-Ausrüstungswagen, Aufbewahrungsschrank, 1 Schublade und 1 Schrank – Organisation & Mobilität für SalonsSXHYCUE Schönheitssalon-Trolley mit Rollen, Friseur-Ausrüstungswagen, Aufbewahrungsschrank, 1 Schublade und 1 Schrank – Organisation & Mobilität für Salons. Schließfach: maximiert den Stauraum mit einem Doppeltürschrank, ideal für die Aufbewahrung von Wertsachen oder Handtüchern, ohne zusätzlichen Platz zu beanspruchen. 【Offene Aufbewahrung】Praktische offene Ablagefächer auf der oberen und mittleren Ebene ermöglichen einen einfachen Zugriff auf Ihre wichtigen Dinge. Dieser Salonwagen besteht aus einem Metallrahmen mit einer haltbaren Dichte und ist für den dauerhaften Gebrauch konzipiert. Die speziell behandelte Oberfläche ist glatt, wasserdicht und resistent gegen Flecken und Abnutzung. 【Montage erforderlich】 Schrank erfordert Montage bei der Ankunft, alle notwendigen Teile und Werkzeuge sind in einer Box für eine einfache Einrichtung enthalten. 【Salonstation mit Rädern】Ausgestattet mit leichtgängigen Rädern, die sich um volle 360 Grad drehen, kann sich diese Salonstation leicht um Ihren Arbeitsplatz bewegen, ohne Schäden an den Böden zu verursachen. Farbe:Weiß-grau273,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOMCOM Fritteuse mit 5L Kapazität, Einstellbare Temperatur & Timer, Sichtfenster, 2000WErleben Sie erstklassiges Frittieren mit der HOMCOM Fritteuse und ihrem Korb! Ihr starker 2000W Motor sorgt für schnelles Aufheizen und stabile Öltemperaturen, was knackig-knusprige Ergebnisse liefert. Mit 5L Kapazität und vielseitigen Körben meistert sie jegliche Frittierherausforderungen. Präzise Temperaturregelung, Sicherheitsfunktionen wie kühlbleibende Griffe und Überhitzungsschutz, sowie ein Sichtfenster zum sicheren Beobachten der Speisen, runden das Ganze ab.Beschreibung:√ Die 2000W Leistung sorgt für schnelles Aufheizen und rasche Temperaturwiederherstellung√ 5L Ölkapazität, 1,6 kg Ladekapazität der Fritteuse für Lebensmittel, unterschiedliche Korbgrößen für große Mahlzeiten√ Einstellbare Temperatur, 60-minütiger Timer entsprechen verschiedenen kulinarischen Anforderungen√ Spülmaschinenfeste Komponenten und ein herausnehmbares Element erleichtern die Reinigung√ Kühler Griff, Überhitzungsschutz und rutschfeste Füße der Fritteuse erhöhen die Sicherheit√ Ein Sichtfenster ermöglicht die Überprüfung der Knusprigkeit ohne die Fritteuse zu öffnen√ Die Anzeige zeigt an, wann das Öl bereit ist.Technische Daten:√ 1 x Fritteuse√ 1 x Bedienungsanleitung55,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Klarstein Illuminosa Smart Backofen | App-Steuerung | A Energieeffizienz | 73 L Kapazität | 11 Funktionen WeißWer täglich backt, braucht einen Ofen, der mitdenkt – und mitliefert. Der Einbauofen Klarstein Illuminosa mit 73 Litern Garraum, 11 Backprogrammen und App-Steuerung per Smartphone passt sich deiner Küche an – optisch wie funktional....523,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
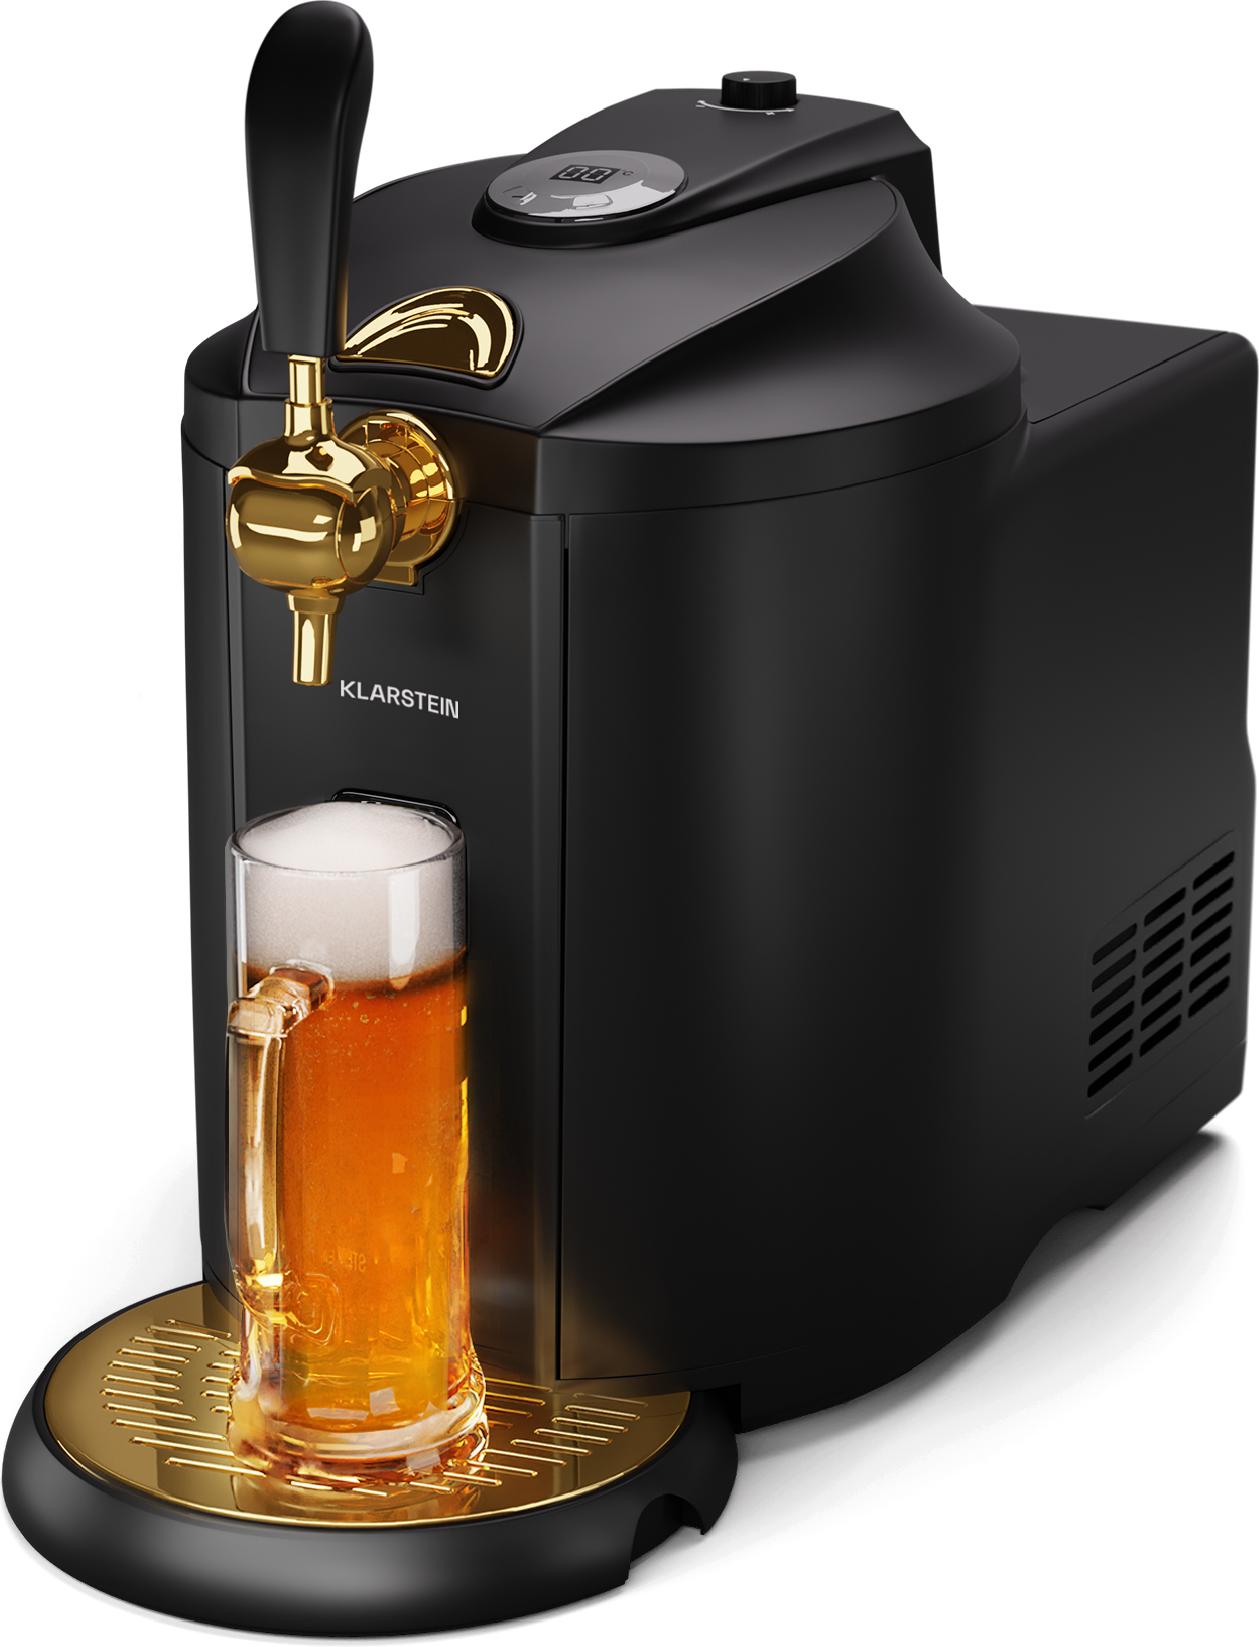
Klarstein Zapfanlage mit Kühlung - Bierzapfanlage 5L Fass, UltraFast Cooling, Einstellbare Temperatur, CO2-Kartuschensystem, LCD-Anzeige, Schwarz-GoldProduktmerkmale: Immer auf der richtigen Trinktemperatur: Das Gerät kühlt ein 5-Liter-Fass in ca. 4 Stunden von 22-24 °C auf etwa 7-8 °C - Bier so kalt, wie es sein soll.Leistungsstarke Kompressorkühlung: Der integrierte Kompressor hält das Bier zuverlässig auf der eingestellten Temperatur zwischen 2 und 12 °C - bei einer Betriebslautstärke von max. 70 dB.Schaum wie vom Profi: Das CO2-Drucksystem erzeugt den richtigen Karbonisierungsdruck für eine dichte Schaumkrone - jedes Mal, bei jedem Zug.Alles im Blick, ohne nachzuschauen: Das LED-Display zeigt die aktuelle Innentemperatur an; die transparente Front erlaubt den Blick auf den Füllstand - kein Öffnen, kein Raten.Passt zu dem, was du im Supermarkt bekommst: Kompatibel mit allen handelsüblichen 5-Liter-Partyfässern - sowohl mit als auch ohne integriertes Zapfsystem. Kein Sonderzubehör nötig. Frisch gezapftes Bier zuhause - ohne Barpreise. Die Klarstein Beerkules verwandelt deinen Wohnzimmertisch in einen echten Zapfhahn. Mit integrier300,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.